📋 この記事の結論
- 一条工務店で建てる人向けの住宅ローンは、グループ会社のi-flat(フラット35)。2026年10月実行で年3.83%・手数料は借入額の1.32%が目安
- 変動金利は2024年以降の利上げでメガバンク1.0〜1.5%台まで上昇・フラット35も年3.83%(2026年10月)まで上がっている
- 一条工務店の家は住宅ローン減税フル活用が前提・金利タイプの選択が重要
- 提携ローンだけで決めず、自分で銀行を比較すると総支払い額が変わることもある
「一条工務店で家を建てる場合、住宅ローンはどこを選べばいい?」
「変動金利と固定金利、一条オーナーにはどちらが有利なのか?」
「フラット35は一条工務店と相性がいいって聞くけど、本当なの?」
住宅ローンは数千万円の借入です。金利選択を間違えると、生涯で数百万円の差が生まれます。それだけに、慎重に選びたい。
この記事では、一条工務店で建てる場合の住宅ローンの選び方を、2026年9月時点の金利水準とあわせて解説します。
⚠️ 2026年最新情報|住宅ローン金利が急上昇中
2024〜2026年にかけて日本銀行が段階的に利上げを実施し、住宅ローン金利が急上昇しています。
- 変動金利(ネット銀行):メガバンクより低い水準の商品もある(2026年9月現在)
- 変動金利(メガバンク):1.0〜1.5%台(2026年9月現在)
- フラット35:3.83%(2026年10月・21〜35年・融資率9割以下で最も多い金利)
- 2026年9月に三菱UFJ・三井住友が変動金利を引き上げ・上昇が続いている
「後で考えよう」では遅い可能性があります。一条工務店に興味がある方は、展示場に行く前に紹介制度を利用するのが最もお得です。
💡 ローン検討と同時に「紹介制度」も押さえておきましょう
紹介制度(最大35万円相当)は展示場に行く前のご連絡が必須条件です。先に展示場へ行くとオプション特典が対象外になるため(QUOカード1,000円分は受け取れます)、住宅ローンを比較している段階で登録だけ済ませておくのが安心です。一条工務店の紹介フォーム(1〜2分・完全無料)はこちら →
この記事でわかること
- 一条工務店の住宅ローン「i-flat」の金利・手数料・注意点
- 一条工務店の提携銀行一覧と各銀行の特徴
- 変動金利 vs 固定金利|一条オーナーにはどちらが有利か
- フラット35が一条工務店と相性が良い理由
- 住宅ローン審査を通すためのポイント
あわせて読みたい
一条工務店の住宅ローン「i-flat(一条住宅ローン)」とは
一条工務店で建てる人の多くが最初に案内されるのが、グループ会社の一条住宅ローンが扱う「i-flat(アイフラット)」です。中身は国の住宅金融支援機構と組んだフラット35(全期間固定金利)で、一条工務店で建てる人だけが使えます(出典:一条住宅ローン公式)。
| 項目 | 内容 |
|---|---|
| 種類 | i-flat【フラット20】(15〜20年)/【フラット35】(21〜35年)/The Most【フラット50】(36〜50年) |
| 金利(2026年10月実行・21〜35年) | 融資率9割以下 年3.83%/9割超 年3.94%(新機構団信の一般加入込み) |
| 融資手数料 | 借入額の1.32%が目安(キャンペーンで下がる時期あり) |
| 団信の上乗せ | ペア連生団信 年+0.18%/新3大疾病特約付団信 年+0.24% |
| 審査 | 建物の契約前に本審査を受けられる |
| 年収の計算 | 太陽光の売電収入を年収に加えられる |
| 完成前の支払い | 提携のつなぎ融資でサポート(事務手数料無料・抵当権設定不要。利息はかかる) |
出典:金利・種類・団信・売電収入・つなぎ融資は一条住宅ローン公式。手数料1.32%はわたしの家づくり・一条工務店マニア・私の一条スタイルの3件で一致(公式は「業界最低水準」とだけ書いていて数字はありません)。契約前の本審査は一条工務店マニア・私の一条スタイル、つなぎ融資の利息はわたしの家づくり。
i-flatの良いところ
- 金利がフラット35の中で最も低い水準:2026年10月のフラット35(21〜35年・融資率9割以下)は、取扱機関の中で最も多い金利が年3.830%です(出典:住宅金融支援機構)。i-flatの年3.83%はこれと同じ水準です
- 手数料が安い:フラット35は取扱機関ごとに手数料が違い、借入額の2.2%前後の所もあります(わたしの家づくり・私の一条スタイル)。4,000万円を借りると、1.32%なら52.8万円、2.2%なら88万円で、約35万円の差になります
- 窓口が一条の担当者にまとまる:建物の打ち合わせとローンの手続きが同じ流れで進み、契約前に本審査まで済ませられます
- 一条の家と相性がいい:フラット35S(ZEH)や維持保全型(長期優良住宅)を使うと当初の金利を下げられます(一条住宅ローン公式)。一条は断熱等級6以上が標準なので、条件を満たしやすい家です
i-flatの注意点
- 今の金利は銀行の変動金利より高い:全期間固定なので、金利が下がっても返済額は下がりません(わたしの家づくり・私の一条スタイル)
- 金利は申込時ではなく融資実行時(引き渡しのころ)の値:契約から引き渡しまで1年前後かかるので、その間に金利が上がればそのまま反映されます(わたしの家づくり)
- 完成前の支払いはつなぎ融資になる:i-flatは完成後に実行されるため、着手承諾と上棟の支払いは提携のつなぎ融資で払います。利息がかかるので、いくらになるか見積もりで確認しましょう(支払いの時期とつなぎ融資)
i-flatにするか銀行にするかの決め方
まずi-flatの条件(金利・手数料・団信)を担当者からもらい、銀行の変動金利と、他のフラット35取扱機関を1〜2社ずつ並べて比べます。比べるのは金利だけでなく、手数料と団信の上乗せを足した総支払い額です。金利の上昇が不安で返済額を固定したい人はi-flat、早めに繰上返済する予定がある人や共働きで余裕がある人は変動金利、という分け方が目安になります(詳しくは変動金利と固定金利の比較)。
一条工務店の提携銀行一覧と特徴
提携銀行とは何か
ハウスメーカーと銀行が提携することで、通常より優遇された金利や手数料での住宅ローンが利用できる仕組みです。一条工務店は複数の銀行と提携しており、一般の申込より有利な条件を提示してもらえるケースがあります。
ただし、提携銀行が必ずしも最安金利とは限りません。ネット銀行や地方銀行が独自に提供する低金利商品と比較することが重要です。
主な提携銀行の特徴
主な借入先の種類と特徴は以下の通りです(一条工務店の提携先は時期・地域で変わるため、担当者に確認してください)。
メガバンク系(三菱UFJ・三井住友・みずほ)
- 金利水準:変動 1.0〜1.5%台(2026年9月現在)
- 特徴:全国に店舗があり手続きがしやすい。審査がやや厳格
- 向いている人:安定した収入がある会社員・公務員
ろうきん(労働金融機関)
- 金利水準:取扱う労働金庫(地域)と、組合員・生協組合員かどうかで大きく異なります。条件が合えば優遇金利が適用される場合があるため、該当する方はお住まいの地域のろうきんに直接ご確認ください
- 特徴:労働組合員や生協組合員は優遇金利が受けられる場合がある
- 向いている人:労働組合に加入している人
フラット35(住宅金融支援機構)
- 金利水準:フラット35 3.83%(2026年10月・21〜35年・融資率9割以下で最も多い金利)
- 特徴:全期間固定金利で返済額が変わらない安心感。一条工務店の高断熱住宅はフラット35Sの優遇を受けやすい
- 向いている人:金利上昇リスクを避けたい人・自営業・収入が安定していない人
ネット銀行(住信SBIネット銀行・auじぶん銀行・楽天銀行等)
- 金利水準:メガバンクより低い水準の商品もあります。最新の金利は各行のサイトで確認してください
- 特徴:実店舗なしでオンライン手続きが基本。審査が比較的柔軟な銀行もある
- 向いている人:スマホ・PCでの手続きに慣れている人・金利を最優先する人
地方銀行
- 金利水準:銀行・地域・優遇条件によって幅があります。地元銀行の優遇条件は個別に確認が必要です
- 特徴:地元顧客へのサービスが手厚い。審査がメガバンクより柔軟な場合も
- 向いている人:地方在住で地元の銀行とのつきあいを重視する人
提携銀行だけで決めてはいけない理由
一条工務店の担当者から提携銀行を紹介されることが多いですが、必ずしも提携銀行が最有利とは限りません。
比較の進め方の例:
- 提携銀行から金利条件の仮見積もりをもらう
- ネット銀行2〜3社でも事前審査に申し込む
- 条件を並べて比較する
このプロセスで、数十万円以上の総返済額の差が出ることもあります。
変動金利 vs 固定金利|一条オーナーにはどちらが有利か
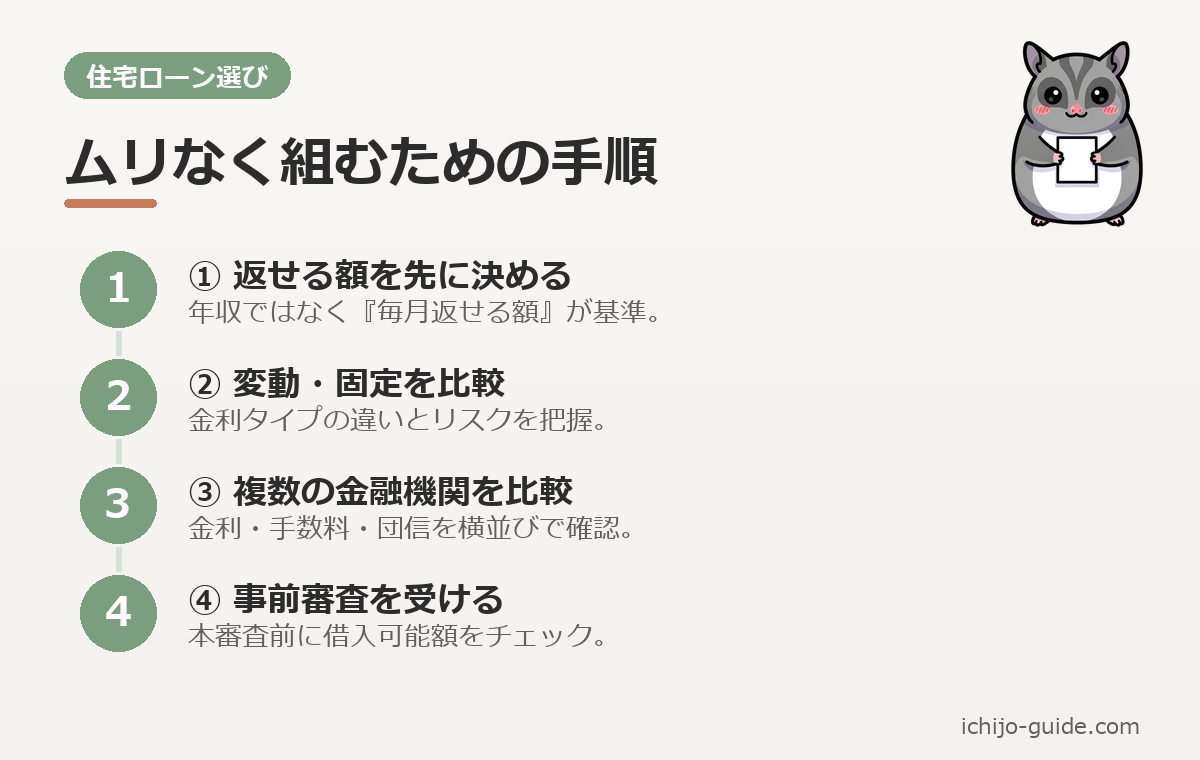
住宅ローン選びで最も重要な選択肢が「変動金利か固定金利か」です。
変動金利の特徴
変動金利は6ヶ月ごとに金利が見直される商品です。
メリット:
– 現時点での金利が固定より低い(2026年9月時点でメガバンク1.0〜1.5%台)
– 金利が下がれば返済額も下がる
– 同じ借入額なら毎月の返済額が固定より少ない
デメリット:
– 将来金利が上昇すると返済額が増える
– 返済計画が立てにくい
固定金利の特徴
固定金利は借入時点の金利が全期間(または一定期間)固定される商品です。
メリット:
– 毎月の返済額が変わらず、長期の資金計画が立てやすい
– 金利上昇リスクを完全に回避できる
– 特に全期間固定(フラット35等)は最も安心感が高い
デメリット:
– 現時点での金利水準は変動より高い(フラット35は3.83%・2026年10月)
– 金利が下がった場合に恩恵がない
一条工務店オーナーにはどちらが向いているか
「答えはない」というのが正直なところですが、一条工務店で家を建てる方に向いている選び方は以下のように考えられます。
変動金利が向いているケース:
– 借入期間が20年以下で完済する計画がある
– 繰上返済を積極的にする予定がある
– 共働きで世帯年収が高く、金利上昇があっても余裕がある
固定金利(フラット35等)が向いているケース:
– 35年フルで借りて返済する計画
– 自営業や収入が不安定
– 金利上昇の不安が大きく、毎月の返済額を固定したい
– 住宅ローン控除(減税)を最大限活用したい
2024〜2026年にかけて日本銀行が政策金利の引き上げを段階的に実施しており、変動金利はすでにメガバンクで1.0〜1.5%台(2026年9月現在)まで上昇しています。2026年6月以降もさらなる追加利上げの可能性があり、今後の金利動向次第では固定金利が有利になる場面も増えてくると考えられます。
フラット35は一条工務店と相性が良い理由
フラット35とは
フラット35は住宅金融支援機構(国の機関)が民間金融機関と協力して提供する、全期間固定金利の住宅ローンです。最長35年間、借入時点の金利が変わらないため、生涯の返済計画が立てやすいのが最大の特徴です。
フラット35Sの優遇制度
フラット35の中でも「フラット35S」は、一定の省エネ・耐震性能などを満たす住宅を対象に、当初5年間の金利を引き下げる優遇制度です。引下げ幅は、ZEHが年0.75%、金利Aプランは年0.5%、金利Bプランは年0.25%です(フラット35公式・予算に達すると受付終了)。
一条工務店の住宅がフラット35Sを受けやすい理由:
一条工務店は全棟で断熱等級6が標準で、i-smart・グランスマートは断熱等級7です(一条工務店公式)。耐震等級3も標準のため、フラット35Sの技術基準を満たしやすい住宅です(実際の適合はプランごとの適合証明で確認します)。
- 断熱性能等級:全棟で等級6が標準(i-smart・グランスマートは等級7)
- 耐震等級:等級3
- 省エネ基準:ZEH水準超えが標準
これらの性能が標準で備わっているため、一条工務店の住宅はフラット35Sの申請が比較的スムーズです。
フラット35の注意点
- 申請には「適合証明書」の取得が必要(別途費用がかかります)
- 融資実行は住宅完成後のため、建築中の「つなぎ融資」が必要になるケースがある
- 諸費用が変動金利型ローンより若干かかる場合がある
一条の支払いの時期と、つなぎ融資が要るかどうか
一条工務店への支払いは、契約時・着手承諾・上棟・完成の4回に分かれます。
- 契約時:100万円
- 着手承諾のとき:預り金80万円+工事代金の3分の1(契約時の100万円を差し引く)
- 上棟のとき:工事代金の3分の1
- 完成(完了検査)のとき:残りの全額
(出典:家づくりの流れを公開している施主ブログ。着手承諾・上棟・完成の3回に分けて払う流れはしろくま無添加 くらしの便利帳も同じです)
住宅ローンが完成後にまとめて実行される場合、着手承諾と上棟の支払いは完成より前に来ます。ここを自己資金で払えなければ、つなぎ融資か、工事の途中で分割して融資を受けられるローンが必要です。仮審査の段階で、銀行に「分割実行できるか」「つなぎ融資の金利と手数料はいくらか」を聞いておきましょう。家づくり全体の流れは家を建てる流れ8ステップで確認できます。
詳細な審査条件については住宅ローン審査に関する詳しい記事でも解説しています。
🏠 一条工務店の紹介制度を使いたい方へ
紹介特典は最大35万円相当。展示場に行く前のご連絡が必須条件です。
✅ 完全無料 ✅ 即日対応 ✅ 知人にオーナーがいなくてもOK
※ 展示場来場後はオプション特典が対象外
住宅ローン審査を通すためのポイント
審査で重視されるポイント
住宅ローン審査では以下の要素が主に評価されます。
1. 年収と返済比率
年収に対する年間返済額の割合(返済比率)が審査の基準になります。一般的に年収の25〜35%以内に収まることが審査通過の目安です。
例:年収500万円の場合、年間返済額は125〜175万円以内(月10〜15万円程度)
2. 勤続年数・雇用形態
正社員で勤続2年以上が望ましいとされています。転職直後や試用期間中は審査が厳しくなります。自営業者は確定申告書2〜3年分の提出が求められ、収入が安定していることの証明が必要です。
3. 信用情報(過去の借入履歴)
過去にクレジットカードの滞納・自動車ローンの延滞等があると審査に影響します。審査前に信用情報機関(JICC・CICなど)に自身の情報照会をしておくと安心です。
4. 他の借入残高
自動車ローン・カードローン・奨学金返済等がある場合、その返済額が住宅ローンの審査枠を圧迫します。住宅ローン申込前に他のローンを完済できるなら、完済してから申し込む方が審査通過率が上がります。
審査が通りやすくなる準備
- クレジットカードの滞納・遅延を6ヶ月以上発生させない
- 住宅ローン申込前に不要なカードローン・クレジット枠を解約する
- 年収証明書類を早めに準備する(源泉徴収票・確定申告書等)
- 頭金を多めに用意すると審査が有利になることもある
一条工務店の場合の注意点
一条工務店では、契約から引き渡しまで約10ヶ月〜1年半かかるのが目安です。建築中に着手金・中間金などの支払いがある場合は、その間「つなぎ融資」が必要になることがあります。
フラット35は融資の実行が完成後のため、つなぎ融資が必要になることが多いです。変動金利ローンには、工程に合わせて段階的に融資を受けられる(分割融資)商品もあります。
まとめ|住宅ローン選びのチェックリスト
一条工務店における住宅ローン選びについて、借入先の種類・変動vs固定・フラット35・審査ポイントまで解説しました。
住宅ローン選びのチェックリスト:
- [ ] 一条工務店の提携銀行だけでなく、ネット銀行2〜3社も比較する
- [ ] 変動・固定の金利差と自分の返済シミュレーションを行う
- [ ] フラット35Sの適用要件を確認する(一条工務店は標準仕様で要件を満たすことが多い)
- [ ] 信用情報に問題がないか事前に確認する
- [ ] 他のローン残高を整理しておく
- [ ] 一条工務店の建築工程に合わせた「つなぎ融資」の要否を確認する
- [ ] 団体信用生命保険(団信)の保障内容を各銀行で比較する
一条工務店の坪単価と総費用と住宅ローンの返済額をあわせてシミュレーションしておくと、予算計画が立てやすくなります。建物本体だけでなく付帯工事・外構・諸費用まで含めた一条工務店の総額・費用内訳の実例も借入額を決める前に確認しておくと安心です。
展示場を訪れる前に紹介制度を活用することで、最大35万円相当の特典を受けられます。金利上昇局面だからこそ、少しでもコストを抑える手を早めに打っておくことをお勧めします。
一条工務店の紹介制度を使って展示場に行く方法
私は一条工務店で実際に家を建てて住んでいます。
紹介制度を使うことで以下のメリットがあります:
– 最大35万円相当の紹介特典が受けられる
– 紹介料は完全無料(費用負担ゼロ)
– お断りも自由(契約の義務はありません)
– 展示場に行く前の紹介登録が必須(後からでは最大35万円相当のオプション特典が対象外)
🏠 一条工務店の紹介制度を使いたい方へ
紹介特典は最大35万円相当。展示場に行く前のご連絡が必須条件です。
✅ 完全無料 ✅ 即日対応 ✅ 知人にオーナーがいなくてもOK
※ 展示場来場後はオプション特典が対象外